Wer längerfristig in Japan lebt, landet normalerweise in einem von zwei Systemen: der kommunalen Kokumin Kenkō Hoken (国民健康保険) oder der arbeitgebergebundenen Employees’ Health Insurance (健康保険). Letztere wird im Alltag häufig zusammen mit der Arbeitnehmer-Rentenversicherung als Shakai Hoken bezeichnet.
Für Ausländer gelten grundsätzlich dieselben Regeln wie für japanische Einwohner. Wer die Voraussetzungen erfüllt, kann die gesetzliche Versicherung nicht einfach zugunsten einer privaten Auslandspolice abwählen; ausländische Einwohner mit einem Aufenthalt von mehr als drei Monaten gehören grundsätzlich zum öffentlichen System.
“You are obliged to enroll in one of the public health insurance systems.”
— Japan Pension Service.
Kokumin Kenkō Hoken oder Firmenversicherung: Wer kommt wohin
Die Grundlogik ist einfacher, als die japanischen Bezeichnungen zunächst vermuten lassen. Wer bei einem versicherungspflichtigen Arbeitgeber beschäftigt ist, wird normalerweise über den Arbeitsplatz versichert; wer keine andere gesetzliche Krankenversicherung hat, fällt in der Regel unter die kommunale Kokumin Kenkō Hoken.
| Situation | Typische Versicherung |
|---|---|
| Vollzeitangestellter | Employees’ Health Insurance |
| versicherungspflichtige Teilzeitkraft | Employees’ Health Insurance |
| Selbstständiger | Kokumin Kenkō Hoken |
| Freelancer | Kokumin Kenkō Hoken |
| Student ohne Firmenversicherung | meist Kokumin Kenkō Hoken |
| arbeitslos, aber weiter in Japan wohnhaft | meist Kokumin Kenkō Hoken |
| mitversicherter Ehepartner eines Angestellten | ggf. Familienversicherung der Firmenkasse |
| ab 75 Jahren | separates System für ältere Menschen |
Man sucht sich die günstigere Variante also normalerweise nicht frei aus. Der Beschäftigungsstatus entscheidet, welchem System eine Person zugeordnet wird.
Was ist Kokumin Kenkō Hoken
Die Kokumin Kenkō Hoken, kurz Kokuho oder NHI, wird von Gemeinden beziehungsweise besonderen NHI-Trägern organisiert. Sie ist vor allem für Selbstständige, Freelancer, Studenten und andere Einwohner gedacht, die weder über einen Arbeitgeber noch als Angehörige über eine andere Krankenversicherung abgesichert sind.
Nach Beginn oder Ende der Versicherungspflicht muss die Änderung grundsätzlich innerhalb von 14 Tagen bei der zuständigen Kommune gemeldet werden. Zuständig ist normalerweise das Rathaus beziehungsweise das Ward Office am Wohnort.
Wie werden die Beiträge der Kokumin Kenkō Hoken berechnet
Es gibt keinen landesweit einheitlichen Monatsbeitrag. Die Kommune berechnet die Prämie anhand des Vorjahreseinkommens, der Zahl der versicherten Haushaltsmitglieder, des Alters und der lokal geltenden Beitragssätze.
Als konkretes Beispiel gelten in Shibuya für das Versicherungsjahr 2026 unter anderem 7,51 Prozent für den medizinischen Anteil, 2,80 Prozent für die Unterstützung der Seniorenversicherung und 0,27 Prozent für den neuen Kinder- und Familienförderungsanteil. Für Personen zwischen 40 und 64 Jahren kommt zusätzlich ein Pflegeversicherungsanteil von 2,43 Prozent hinzu.
| Shibuya 2026 | Einkommensanteil | Pauschale pro Person |
|---|---|---|
| Medizin | 7,51 % | 47.600 Yen |
| Senioren-Unterstützung | 2,80 % | 17.600 Yen |
| Kinder-/Familienförderung | 0,27 % | 1.873 Yen |
| Pflege, 40–64 Jahre | 2,43 % | 17.800 Yen |
Diese Werte sind kein japanweiter Tarif. In einer anderen Stadt können Beitragssätze und konkrete Jahresprämie abweichen.
Warum kann Kokuho nach einem guten Verdienst plötzlich teuer werden
Die kommunale Versicherung orientiert sich grundsätzlich am Einkommen des vorherigen Jahres. Wer 2025 gut verdient hat und 2026 arbeitslos wird oder in die Selbstständigkeit wechselt, kann deshalb zunächst weiterhin einen relativ hohen Beitrag zahlen.
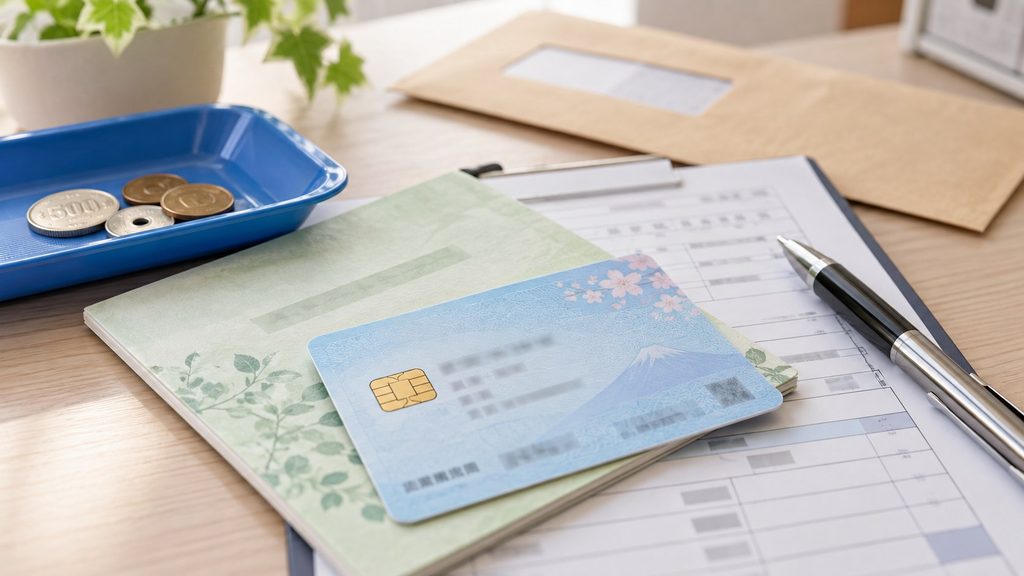
Für Haushalte mit niedrigem Einkommen existieren allerdings Beitragsermäßigungen. Minato nennt für 2026 beispielsweise Reduzierungen bestimmter Pro-Kopf-Anteile um 70, 50 oder 20 Prozent, wenn die jeweiligen Einkommensgrenzen erfüllt sind.
Nach einem Jobverlust sollte man deshalb nicht nur die Anmeldung erledigen, sondern ausdrücklich nach möglichen Beitragsermäßigungen fragen.
Wie funktioniert die Krankenversicherung über den Arbeitgeber
Bei der Employees’ Health Insurance meldet der Arbeitgeber den Beschäftigten an und führt den Arbeitnehmeranteil direkt über die Gehaltsabrechnung ab. Die Anmeldung erfolgt zusammen mit der Employees’ Pension Insurance; deshalb spricht man häufig pauschal von Shakai Hoken.
Der zentrale Unterschied zu Kokuho: Arbeitgeber und Arbeitnehmer teilen sich die Beiträge grundsätzlich. Beim landesweiten Verband Kyōkai Kenpo liegt der durchschnittliche Krankenversicherungsbeitragssatz im Fiskaljahr 2026 bei 9,90 Prozent, wobei die tatsächlichen Sätze je nach Präfektur unterschiedlich sind.
「健康保険・厚生年金保険の保険料は、働く人と会社が半分ずつ出します。」
„Die Beiträge zur Kranken- und Rentenversicherung werden je zur Hälfte von Arbeitnehmer und Unternehmen getragen.“ — Japan Pension Service.
Was bedeutet das praktisch auf der Gehaltsabrechnung
Die 9,90 Prozent sind nicht einfach der Betrag, der vollständig vom Nettogehalt verschwindet. Bei Kyōkai Kenpo wird der Krankenversicherungsbeitrag grundsätzlich zwischen Arbeitgeber und Arbeitnehmer geteilt.
2026 kommt außerdem ein landesweiter Kinder- und Familienförderungsbeitrag von 0,23 Prozent hinzu. Versicherte zwischen 40 und 64 Jahren zahlen zusätzlich den Pflegeversicherungsbeitrag von 1,62 Prozent; auch hier muss die konkrete persönliche Belastung anhand des Standardmonatsentgelts und des zuständigen Versicherers berechnet werden.
Der größte Unterschied für Familien: die Mitversicherung
Bei der Firmenversicherung können Ehepartner und andere Angehörige unter bestimmten Voraussetzungen als hifuyōsha – abhängige Familienmitglieder – mitversichert werden. Das Japan Pension Service bestätigt ausdrücklich, dass die Employees’ Health Insurance Leistungen auch für anspruchsberechtigte Familienangehörige umfasst.
Bei Kokumin Kenkō Hoken gibt es dieses Modell nicht in derselben Form: Jedes versicherte Haushaltsmitglied gehört selbst zur NHI, und die Personenzahl fließt in die Beitragsberechnung ein.
| Punkt | Kokumin Kenkō Hoken | Firmenversicherung |
|---|---|---|
| Arbeitgeber beteiligt sich | nein | grundsätzlich ja |
| Beitrag nach Vorjahreseinkommen | wesentlich | nein, Basis ist Arbeitsentgelt |
| Angehörige beitragsfrei mitversicherbar | grundsätzlich nein | unter Voraussetzungen ja |
| Beitrag wird vom Gehalt abgezogen | nein | ja |
| Krankengeld | grundsätzlich nicht regulär | vorgesehen |
| Mutterschaftsgeld bei Arbeitsausfall | grundsätzlich nicht regulär | vorgesehen |
Zahlt man beim Arzt wirklich nur 30 Prozent
Für viele erwerbsfähige Erwachsene lautet die praktische Antwort: ja. Bei versicherten medizinischen Leistungen beträgt der reguläre Eigenanteil grundsätzlich 30 Prozent; für bestimmte ältere Altersgruppen gelten abhängig von Alter und Einkommen niedrigere beziehungsweise ebenfalls 30-prozentige Sätze.
Das bedeutet: Kostet eine versicherte Behandlung nach dem japanischen Gebührenkatalog 10.000 Yen, zahlt ein Patient mit 30-prozentigem Eigenanteil normalerweise 3.000 Yen. Nicht versicherte Leistungen, private Zusatzangebote oder bestimmte Komfortleistungen können vollständig selbst zu bezahlen sein.
Was passiert bei einer sehr teuren Behandlung
Japan besitzt zusätzlich das High-Cost Medical Expense System – 高額療養費制度. Überschreiten die versicherten Eigenkosten innerhalb eines Monats eine einkommens- und altersabhängige Grenze, wird der darüberliegende Betrag begrenzt beziehungsweise erstattet.
Seit August 2026 gelten überarbeitete Grenzen; das Gesundheitsministerium nennt als Beispiel eine Person unter 70 mit einem Jahreseinkommen von ungefähr 3,7 bis 5,1 Millionen Yen. Bei medizinischen Gesamtkosten von einer Million Yen wird deren Eigenbelastung auf ungefähr 93.000 Yen begrenzt.
Damit sind die oft genannten „30 Prozent“ nicht automatisch das endgültige maximale finanzielle Risiko einer Krankenhausbehandlung.
Firmenversicherung bietet zusätzliche Einkommensleistungen
Die Employees’ Health Insurance deckt nicht nur Arztrechnungen. Wer wegen einer nicht arbeitsbedingten Krankheit oder Verletzung arbeitsunfähig ist und kein Gehalt erhält, kann unter den Voraussetzungen des Systems Krankengeld erhalten.
Das Gesundheitsministerium nennt außerdem eine Einkommensersatzleistung bei Mutterschaft: Bei Arbeitsausfall wegen Geburt können grundsätzlich Leistungen in Höhe von ungefähr zwei Dritteln des maßgeblichen Entgelts gezahlt werden.
Gerade für Arbeitnehmer ist dieser Punkt ein erheblicher Unterschied zur kommunalen Kokuho.
Was gilt 2026 für Teilzeitkräfte
Die Grenze zwischen Kokuho und Firmenversicherung betrifft zunehmend auch Teilzeitbeschäftigte. Bei Unternehmen mit mindestens 51 versicherten Beschäftigten fallen bestimmte Teilzeitkräfte bereits unter die Sozialversicherung; zum Oktober 2026 wird zudem die bisherige Einkommensvoraussetzung von mindestens 88.000 Yen Monatslohn abgeschafft.
Ab Oktober 2027 wird die Betriebsgrößengrenze weiter von 51 auf mindestens 36 Versicherte abgesenkt.
Bei einem Teilzeitjob sollte deshalb nicht automatisch davon ausgegangen werden, dass Kokuho weiterhin gilt.
My Number Card statt alter Krankenversicherungskarte
Die klassische japanische Krankenversicherungskarte ist 2026 endgültig Vergangenheit. Ihre reguläre Gültigkeit endete am 1. Dezember 2025; eine Übergangslösung für versehentlich vorgelegte alte Karten lief am 31. Juli 2026 aus.
Heute wird grundsätzlich die als Krankenversicherung registrierte My Number Card – マイナ保険証 verwendet. Wer keine entsprechend registrierte My Number Card besitzt, erhält kostenlos eine 資格確認書 – Shikaku Kakuninsho, mit der sich der Versicherungsschutz beim Arzt nachweisen lässt.
「従来の健康保険証の有効期限は、2025年12月1日で終了しています。」
„Die Gültigkeit der bisherigen Krankenversicherungskarte endete am 1. Dezember 2025.“ — MHLW.
Was ist nach einem Jobwechsel zu tun
Endet die Firmenversicherung, darf man nicht einfach davon ausgehen, bis zum nächsten Job automatisch weiter versichert zu sein. Je nach Situation kommen der Wechsel zur Kokumin Kenkō Hoken, eine freiwillige Weiterversicherung oder die Mitversicherung über ein Familienmitglied infrage.
Beim Eintritt in Kokuho verlangt das Gesundheitsministerium grundsätzlich eine Meldung innerhalb von 14 Tagen.
Praktisch sollten griffbereit sein:
- My Number Card beziehungsweise My Number;
- Residence Card;
- Nachweis über das Ende der bisherigen Versicherung;
- Dokumente zum Wohnsitz;
- gegebenenfalls Einkommensunterlagen;
- Bankdaten für die Beitragszahlung.
Häufige Fragen zur Krankenversicherung in Japan
Muss jeder Ausländer in Japan krankenversichert sein?
Ausländische Einwohner, die die gesetzlichen Voraussetzungen erfüllen, werden grundsätzlich in das japanische öffentliche Krankenversicherungssystem einbezogen. Für Personen mit einem Aufenthalt von mehr als drei Monaten ist dies im Regelfall relevant.
Ist Kokumin Kenkō Hoken eine private Versicherung?
Nein. Sie ist Teil des öffentlichen japanischen Krankenversicherungssystems und wird auf kommunaler Ebene organisiert.
Welche Versicherung ist für Angestellte vorgesehen?
Wer an einem versicherungspflichtigen Arbeitsplatz beschäftigt ist, wird grundsätzlich über die Employees’ Health Insurance versichert. Der Arbeitgeber übernimmt dabei einen Teil des Beitrags.
Wie viel zahlt man beim Arzt in Japan selbst?
Für die meisten Erwachsenen im Erwerbsalter beträgt der Eigenanteil bei versicherten Leistungen 30 Prozent. Bei hohen monatlichen Behandlungskosten greift zusätzlich das High-Cost Medical Expense System.
Ist Shakai Hoken dasselbe wie Krankenversicherung?
Nicht ganz. Shakai Hoken wird im Alltag als Sammelbegriff für die arbeitnehmerbezogene Sozialversicherung verwendet und umfasst insbesondere Krankenversicherung und Employees’ Pension Insurance.
Kann der Ehepartner über die Firmenversicherung mitversichert werden?
Ja, sofern die Voraussetzungen für einen abhängigen Familienangehörigen erfüllt sind. Bei Kokuho wird dagegen grundsätzlich jedes versicherte Haushaltsmitglied in die Beitragsberechnung einbezogen.
Braucht man 2026 noch eine klassische Krankenversicherungskarte?
Nein. Die alten Karten sind nicht mehr regulär verwendbar; seit August 2026 erfolgt der Nachweis im Normalfall über die registrierte My Number Card oder über eine Shikaku Kakuninsho.
Ist Kokuho immer teurer als die Firmenversicherung?
Nein, das lässt sich nicht pauschal sagen. Kokuho hängt unter anderem von Kommune, Vorjahreseinkommen, Alter und Haushaltsgröße ab, während bei der Firmenversicherung Arbeitsentgelt, Versicherungsträger und Arbeitgeberanteil entscheidend sind.